Bolesnik Evrope nije kao nekad na Bosforu: Evropska ekonomija traži "šok terapiju", preti im dužnička lavina


Izraz "bolesnik Evrope" vekovima je menjao adresu. Nekada se odnosio na Osmansko carstvo na Bosforu, a danas bi mogao da dobije sasvim neočekivanog kandidata - jednu od najvećih i najbogatijih evropskih država.
Francuska se dugo smatrala jednom od stabilnijih ekonomija kontinenta, ali stanje njenih javnih finansija sve više zabrinjava investitore. Cena državnog zaduživanja snažno je porasla, dug se približio nivou od 120 odsto BDP-a, a zemlju u narednim godinama čeka refinansiranje ogromnih obaveza.
Teme za vas
Gasi se istorijska fabrika: Osvojili su više od 100 svetskih nagrada, a sada svi radnici ostaju bez posla
Preokret za gastarbajtere: Nemačka smanjuje kvote, analitičar očekuje povratak dela radnika
Situacija je došla dotle da Francuska na zaduživanje plaća više kamate nego nekadašnja krizna žarišta evrozone poput Grčke i Italije, kako prenosi Jutarnji list. Među razvijenim ekonomijama veći budžetski deficit trenutno imaju samo Sjedinjene Američke Države.
Bilion dolara dolazi na naplatu
Posebnu nervozu izazvalo je tržište francuskih državnih obveznica. Rasprodaja je tokom prošle nedelje dobila razmere koje su ponovo probudile sećanja na evropsku dužničku krizu. Prinos na francuske desetogodišnje obveznice približio se pet odsto, što je najviši nivo od 2002. godine. A pravi test tek dolazi.
Francuska bi do 2030. trebalo da refinansira više od bilion dolara duga, dok već naredne godine planira izdavanje rekordnih približno 380 milijardi dolara novih obveznica.
Istovremeno slabi deo tradicionalne potražnje za francuskim dugom. Francuska centralna banka više ne kupuje državne obveznice, japanski investitori se povlače, dok su hedž fondovi koji su zauzeli deo njihovog mesta pretrpeli udar zbog velike volatilnosti.
Kevin Toze iz francuskog fonda Karminjak ocenjuje da je Francuska godinama uspevala da živi sa fiskalnim problemima dok tržišta na njih nisu obraćala dovoljno pažnje. Sada su, kako kaže, počela da ih primećuju.
Kamate bi mogle da pojedu više novca od vojske
Račun i dugovanja su vremenom počeli da postaju sve veći. Studija izrađena za francusko Ministarstvo finansija pokazuje da bi troškovi servisiranja državnog duga do 2030. mogli da porastu za čak 59 odsto.
Otplata duga već predstavlja jednu od najvećih stavki francuskog budžeta, a do kraja decenije izdvajanja za kamate mogla bi da premaše čak i vojnu potrošnju.
Guverner francuske centralne banke upozorava na mogućnost da ekonomija završi u svojevrsnom "postepenom stezanju" - situaciji u kojoj sve veći deo državnog novca odlazi na stare obaveze, ostavljajući manje prostora za investicije i druge potrebe.
Francuski problem ipak nije nastao preko noći, jer država nije imala uravnotežen budžet još od 1974. godine.
Od "šta god da košta" do računa koji stiže na naplatu
Francuski predsednik Emanuel Makron početkom mandata pokušao je da promeni deo ekonomskog modela. Ublažena su pravila na tržištu rada, smanjen porez na dobit i ukinut porez na bogatstvo. Iza toga su se nizale krize.
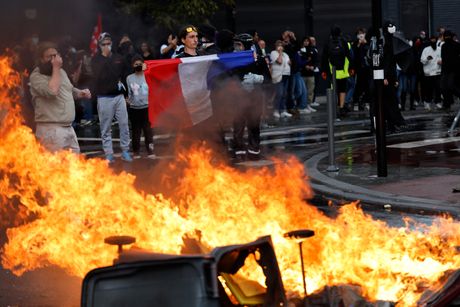
Država je izdvojila najmanje deset milijardi evra kako bi smirila proteste "žutih prsluka", a zatim je stigla pandemija, tokom koje je Makron svoju politiku opisao čuvenom formulom "šta god da košta".
Država je subvencionisala plate, pomagala kompanijama, a nakon početka rata u Ukrajini desetinama milijardi evra ograničavala posledice rasta cena energije. Krize su prolazile, ali je veliki deo tereta ostajao u javnim finansijama.
Koliki je problem postao, počelo je jasnije da se vidi krajem 2023. godine, kada je francusko Ministarstvo finansija utvrdilo da poreski prihodi značajno zaostaju za očekivanjima, dok je potrošnja veća od planirane.
Budžetski deficit poslednje tri godine ostaje iznad pet odsto BDP-a.

Problem koji politika teško rešava
Smanjivanje potrošnje pokazalo se politički izuzetno teškim.
Francuski parlament poslednjih godina rušio je premijere koji su pokušavali da sprovedu fiskalne rezove, dok se uoči buduće predsedničke trke pojavljuju predlozi koji bi mogli da zahtevaju još državnog novca.
Marin le Pen zagovara spuštanje starosne granice za penzionisanje na 60 godina, što bi, prema procenama koje je preneo Volstrit žurnal, državu koštalo dodatnih devet milijardi evra godišnje.
Na drugoj strani političkog spektra, Žan-Lik Melanšon predlaže da Evropska centralna banka otpiše ili zamrzne 488 milijardi evra francuskih obveznica koje drži Banka Francuske.
Za investitore je dodatni znak upozorenja stigao nakon evropskih izbora 2024. godine, kada je Makron raspustio parlament. Prevremeni izbori ostavili su Nacionalnu skupštinu podeljenu između tri velika politička bloka i dodatno otežali sprovođenje velikih fiskalnih promena.
Efekat snežne grudve i lavine
Najveći rizik krije se u jednostavnoj matematici. Prema novoj studiji koju prenosi Jutarnji, francuski budžetski deficit mogao bi do 2030. da dostigne 6,8 odsto BDP-a. Istovremeno se očekuje da prosečna kamata na državni dug premaši stopu ekonomskog rasta.
Tada dug počinje da funkcioniše poput snežne grudve - stare obaveze stvaraju nove troškove, a za njihovo finansiranje potrebno je dodatno zaduživanje.
OECD procenjuje da bi, ukoliko ne dođe do smanjenja potrošnje, francuski javni dug do 2050. mogao da dostigne čak 200 odsto BDP-a.
To ipak ne znači da je nova evropska dužnička kriza neizbežna. Evrozona danas raspolaže mehanizmima kojih tokom prethodne velike krize nije bilo u istoj meri, a iza finansijskog sistema stoji Evropska centralna banka.
Nastavak sadašnjeg trenda mogao bi da ima bi svoju cenu. Što više novca Francuska bude izdvajala za kamate, manje će ga ostajati za infrastrukturu, razvoj i druge produktivne investicije.
Zbog toga Šarl Rodvel, centristički poslanik u parlamentarnom odboru za finansije, smatra da bi upravo pritisak tržišta mogao da primora francusku politiku na ono što godinama odlaže. Njegov recept je jdnostavan i staje u samo dve reči - "šok terapija".
(Telegraf Biznis/Jutarnji.hr)
Povezane vesti
Lanac supermarketa hitno povlači više proizvoda iz prodaje: Pronađeni salmonela i pesticidi
Nobelovac upozorio na finansijsku oluju u Evropi: Tonu u dugove, ni ECB neće moći da im pomogne
Energetska kriza u Evropi: Italija spremna da oslobodi strateške rezerve nafte, ali ima uslov za partnere
Trgovinski deficit ove evropske zemlje smanjen na 6,1 milijardu evra u avgustu
Video: Yettel Bank prva u Srbiji omogućila potpuno samostalno onlajn otvaranje računa
Telegraf Biznis zadržava sva prava nad sadržajem. Za preuzimanje sadržaja pogledajte uputstva na stranici Uslovi korišćenja.
Komentari
Priče sa Weba
Mala prizemna kuća kojoj se celo selo divi: Ima 75 kvadrata, savršen raspored i terasu koja oduzima dah
Svi su umesto PVC prozora počeli da stavljaju novi materijal, puno je čvršći i više se isplati
"Blic Biznis" saznaje: Ovo su nove cene goriva koje stupaju na snagu danas tačno u 15 časova